
过去十二年,抽水蓄能行业经历了罕见的政策密集调整:电价机制重定、中长期规划重排、纳规闸门收紧、市场交易破冰、开发管理立法、容量电价全面改革——六个节点环环相扣。理解这条政策时间线,才能看懂抽蓄的今天与明天。
一句话主线:政策目标从"让电站建得起来",转向"让电站用得好、算得清账",最终走向"让市场说了算"——2026年114号文落地,这条路已经走到最后一程。
一、政策时间线全景
2014年7月
发改价格〔2014〕1763号:两部制电价首次确立
《关于完善抽水蓄能电站价格形成机制有关问题的通知》明确容量电价+电量电价框架,电力市场化形成前由政府核定。这是行业商业模式的奠基石——但容量电费疏导难题始终未解,行业长期温吞发展。
2021年4月 · 转折点①
633号文:电价机制彻底重定
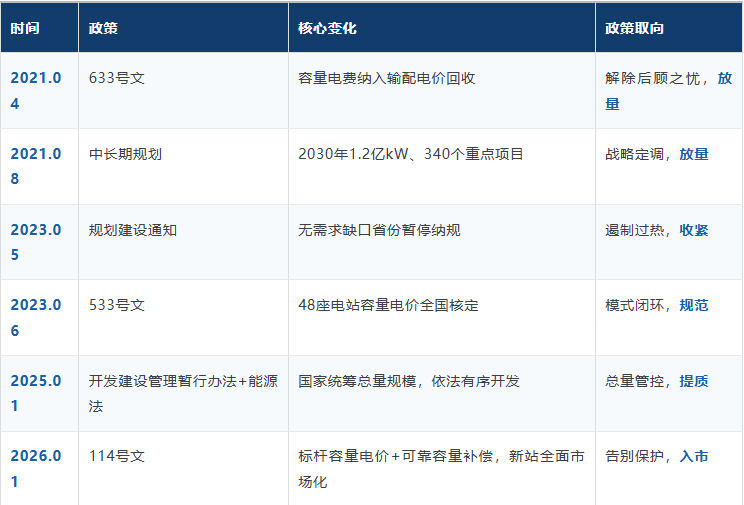
《关于进一步完善抽水蓄能价格形成机制的意见》(发改价格〔2021〕633号)三大突破:①容量电价纳入省级电网输配电价回收,彻底解决疏导难题;②电量电价以竞争性方式形成,现货市场地区按现货价格结算;③建立收益分享机制(电站分享20%),保障非电网投资主体利益。社会资本入场的最大障碍被扫清。
2021年8-9月 · 转折点②
《抽水蓄能中长期发展规划(2021—2035年)》:目标翻倍再翻倍
到2025年投产总规模较"十三五"翻一番、达6200万千瓦以上;到2030年再翻一番、达1.2亿千瓦左右;中长期布局重点实施项目340个、总装机约4.21亿千瓦。抽蓄从"小众电源"跃升为国家战略级赛道,各省项目申报瞬间井喷。
2022年3月
加快"十四五"抽蓄项目开发建设
国家发改委、国家能源局部署加快项目前期工作、健全项目管理体系,提出争取具备条件项目尽早开工,并鼓励抽蓄与大型风电光伏基地联营。行业进入"抢站点、抢核准"的白热化阶段。
2023年5月 · 转折点③
纳规"踩刹车":规划建设的理性回归
国家能源局《关于进一步做好抽水蓄能规划建设工作有关事项的通知》明确:需求确有缺口的省份有序纳规;经深入论证需求没有缺口的省份,暂时不予新增纳规。一轮狂热之后,政策首次明确收紧入口,遏制无序申报。
2023年6月 · 转折点④
533号文:48座电站容量电价落地
《关于抽水蓄能电站容量电价及有关事项的通知》(发改价格〔2023〕533号)按633号文配套核价办法确定的参数(40年经营期、资本金内部收益率6.5%等),核定在运及2025年底前拟投运的48座电站容量电价,自2023年6月1日起执行。抽蓄行业第一次有了全国统一的"价目表",商业模式真正闭环。
2024年7月
广东破冰:全国首个抽蓄入市电站诞生
《广东省抽水蓄能参与电力市场交易实施方案》及配套细则出台,为全国首个省级专项方案;同年10月1日,梅州抽水蓄能电站以报量报价方式全电量参与电力现货市场,成为我国首个入市的抽水蓄能电站。截至2025年8月底,梅州电站累计交易市场电量超17.4亿千瓦时;2025年9月二期投产时全部电量同步入市,首次实现"投产即入市"。山东等地相继跟进。
2024年12月
《电力系统调节能力优化专项行动实施方案(2025—2027年)》
要求各省编制调节能力建设方案,差异化发挥抽蓄调节作用,按电站定位确定调节服务范围,并与新型储能、煤电灵活性改造统筹优化——抽蓄被放进了"全系统调节资源一盘棋"里重新定位。
2025年1月 · 转折点⑤
首部系统性管理办法出台,能源法同步施行
《抽水蓄能电站开发建设管理暂行办法》印发,明确国家统筹规划总量规模、各省在国家下达规模内确定建设项目、加强全过程管理——这是抽蓄领域首部系统性管理办法。同月《能源法》正式施行,法律层面确立"国家合理布局、积极有序开发建设抽水蓄能电站"。开发节奏从"鼓励快上"转向"总量管控"。
2025年2月
136号文:新能源全面入市,倒逼抽蓄变局
《关于深化新能源上网电价市场化改革促进新能源高质量发展的通知》推动新能源上网电量全面入市、电价由市场形成。抽蓄的电量电价锚(燃煤基准价)松动,为容量电价机制整体改革埋下伏笔。
2026年1月 · 转折点⑥(最新)
114号文:容量电价机制全面改革,抽蓄进入"三段式"时代
《关于完善发电侧容量电价机制的通知》(发改价格〔2026〕114号,2026年1月27日印发)对抽蓄电价实行"老站老政策、新站新政策"的三段式安排:①633号文出台前开工的电站,继续政府定价;②633号文出台后开工的电站,省级价格主管部门每3—5年制定全省统一的标杆容量电价,同时自主参与电能量、辅助服务市场,市场收益按比例由电站分享;③114号文出台后拟开工的电站,统一执行可靠容量补偿机制并参与电力市场,市场收益全部归电站——真正"靠本事吃饭"。文件还首次在国家层面建立电网侧独立新型储能容量电价机制,抽蓄与新型储能首次同台规则竞争。同时明确:现货市场未连续运行地区,抽水电价执行电网代理工商业购电价格,彻底告别"燃煤基准价75%"的老口径。
2026年
"十五五"规划建议:科学布局,新增投产约1亿千瓦
"十五五"规划建议明确"科学布局抽水蓄能":在厂址资源好、负荷调节需求大的地区建设一批抽水蓄能电站,新增投产装机容量1亿千瓦左右。政策基调从"翻番式扩张"转为"按需科学布局",与《开发建设管理暂行办法》的全过程管理形成呼应。行业投产高峰已至:截至2026年6月底,全国抽蓄累计装机约6900万千瓦,在建及核准规模超2亿千瓦,均居世界第一;关键设备国产化率超90%,首台国产大型变速机组落地。
二、六大转折点对照表
三、政策演变的三大趋势
趋势一:从"补贴逻辑"到"市场逻辑"。633号文解决"谁来付钱",533号文解决"付多少",广东梅州回答了"市场怎么玩",114号文则直接给出终局安排——114号文后拟开工电站统一执行可靠容量补偿机制、市场收益全部归电站,"保底工资"逐步退坡,"市场提成"全面接棒。
趋势二:从"跑马圈地"到"总量管控"。2021-2022年各省申报项目一度远超规划盘子,2023年纳规收紧、2025年开发建设管理暂行办法确立国家统筹总量,项目资源正在向条件成熟、需求真实的省份集中。
趋势三:从"单一电源"到"系统资源"。调节能力优化方案、新型电力系统行动方案等文件,把抽蓄与新型储能、煤电改造、需求侧响应统筹摆布——抽蓄的价值坐标,正在按"新型电力系统调节核心"重新定义。
最新数据:截至2026年6月底,全国抽水蓄能累计装机约6900万千瓦,在建及核准规模超2亿千瓦,均居世界第一;2026年上半年新增抽蓄并网300万千瓦。"十四五"6200万千瓦翻番目标已超额达成,"十五五"再锚定新增投产1亿千瓦左右。
十二年间,抽蓄政策走完了"打地基—定目标—踩刹车—建规则—立法管—进市场"的完整周期。2026年114号文落地,意味着政策密集调整期基本收官、行业市场化成熟期开启。存量电站吃"定心丸",过渡期电站有"双重保障",未来电站靠市场竞争——对于从业者和投资者而言,读懂政策曲线,就是读懂了抽蓄的估值曲线。
上一篇:无