

10月30日,国家能源局会同工信部、国务院国资委、市场监管总局联合印发《关于促进燃气轮机创新发展的指导意见》——这是迄今针对燃气轮机领域最系统、政策工具箱最丰富的国家级文件。与此同时,国内气电项目密集投产、国产重燃批量出海北美。燃气轮机这台"皇冠上的明珠",正迎来历史性窗口期。
一、顶层定调:16项重点任务,2030年全产业链自主可控
文件围绕研发设计、装备制造、协同创新、试点应用、政策保障全链条部署16项重点任务,明确到2030年:
建成自主可控的"研发—制造—验证—维护"全产业链体系;
基本满足分布式能源、海上油气平台、油气长输管道压缩机需要;
重型燃气轮机发电试点应用取得阶段性成效;
力争"十五五"末推动3—5个型号自主重型燃机落地应用。
三大亮点
①数智赋能:AI整机设计与仿真、燃烧状态监测诊断、故障预警、寿命预测,推动燃机研发制造数智化转型。
②绿色低碳:加快氢氨醇燃料攻关与试点,攻克高比例氢稳定燃烧、氨低氮排放等关键技术,梯次推进"掺烧→纯烧"。
③政策保障:研究给予首台(套)项目并网运行容错机制、建立国企采购绿色通道、国企示范项目可突破投资决策最低收益率要求、支持民企牵头攻关、鼓励自主燃机参与海外AI数据中心建设。
配套支持还包括:完善气电容量电价实施方案、给予试点项目稳定气价、鼓励首台套"多发多用"、研发费用加计扣除、再贷款与财政贴息等。值得注意的是,官方罕见组织国家电投、华电、东方电气三位一把手及林枫院士同步署名解读——用户端、制造端、技术端全链条背书,产业动员信号极强。
二、项目密集落地:2026年投产潮创新高
截至2026年8月底,全国气电装机约175.1GW,较2025年底净增10.6GW;全年新增装机有望再创历史新高,"十五五"期间待投产气电约44.5GW。2026年发电用气预计820亿立方米,同比增长9.3%。
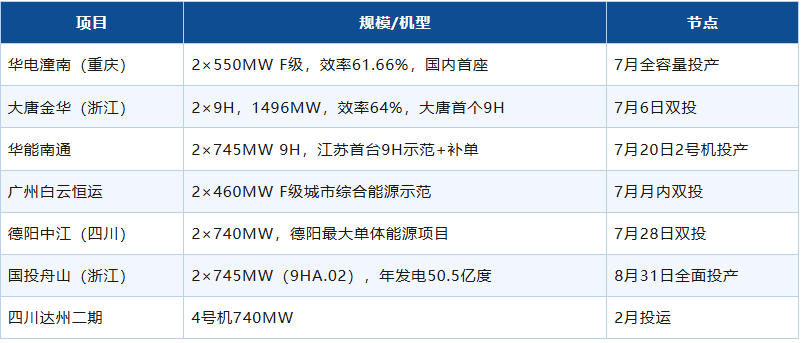
在建与核准:国产重燃迈入商业化示范
中国重燃300MW级F级重型燃机首台套示范电站:2026年8月获广东省发改委核准,落地东莞(1×453MW,总投资9.33亿元,计划2028年12月投产)——国产最大功率燃机正式从试验室样机迈入商业化示范阶段。
中广核长岭:2×500MW F级+115万千瓦风电"燃机+新能源"一体化,总投资79.5亿元,依托中俄东线气源,2028年6月并网。
华能松原:2×503MW F级,东北首座"电网+气网"双向双调峰电站,搭载三菱M701F4,联合循环效率60.32%,2027年底投产。
三、国产燃机出海:从"争气机"到批量订单
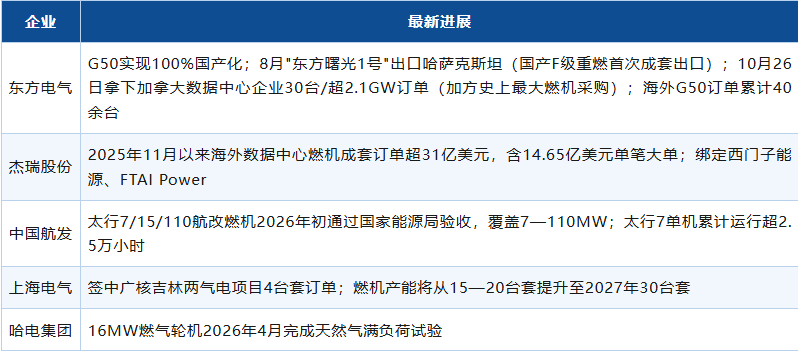
四、两大新赛道:氢氨燃机与AI数据中心备电
氢氨双燃料:零碳燃机同一起跑线
慕帆动力全球首台氢氨双燃料燃机(可氢/氨/天然气三燃料灵活切换)落地内蒙古赤峰,"氢氨燃气轮机综合应用试点"入选国家能源局首批氢能试点(氢氨供电供能方向唯一入选项目),建设2×8MW机组,2026年12月建成投产;华电江西航改燃机完成5%掺氢燃烧示范,首次实现研发、制造到运维全链条自主可控。行业预判氢氨燃机规模化应用不早于2030年,但在这条新赛道上,国内外企业几乎站在同一起跑线。
AI数据中心:全球缺口即中国机会
截至2025年底全球燃机订单总量约110GW,而全球制造能力仅能支撑60—70GW;GE、西门子能源、三菱排产至2030年以后,3年间价格暴涨约300%。海外"等不起"的供电缺口,正是国产燃机替代与出海的黄金窗口(业内估计5—8年)。政策亦明确鼓励"燃气轮机+储能+新能源"综合能源模式,支持自主燃机有序参与海外AI数据中心建设。
五、机遇研判:气电价值正在被重新定义
①调峰定位强化,"调节能力"成为可交易资产。各省"十五五"规划对气电"稳慎布局、适度发展",但装机节奏并未放缓——容量电价+辅助服务市场正在重构气电盈利逻辑,价值锚点从"发电量"转向"灵活性"。
②自主化替代进入实证期。首台套容错机制+国企绿色通道,直击国产燃机"最长示范运行仅8400当量小时、缺乏长周期验证"的痛点——东莞示范电站的核心使命,就是用真实运行数据完成信任积累。
③出海+算力双引擎。G50们已证明"交付速度"可以战胜"效率差距",海外AI基建与"一带一路"能源项目是未来3—5年最大增量市场。
④风险同样清晰。气价波动、利用小时下行(2026年预计2200—2300小时)、氢氨经济性尚未闭环、H级高端市场仍由国际巨头把持——窗口期宝贵,容错机制能否落地是关键变量。
从"以市场换技术"的遗憾,到300MW级F级重燃点火、G50批量出海,中国燃气轮机用了17年补课。如今,四部门文件把"试点应用"提到前所未有的高度——装备自主可控与新型电力系统建设,正双轮驱动这台1600℃的"皇冠明珠"全速运转。"十五五"的气电故事,值得全程紧盯。
资料来源:国家能源局、新华社、央视财经、各企业公告等公开信息
上一篇:无